Gérer ses finances personnelles : conseils et ressources
Conseils pratiques pour suivre son budget, protéger son épargne et limiter les arnaques. Orientations vers ressources officielles et associatives, sans diagnost
Par Elodie Lefevre 6 min de lecture
Gérer ses finances personnelles commence par comprendre l’intention : faire le point sur son budget, limiter les risques d’arnaques et savoir vers qui se tourner en cas de difficulté. Cette page informe et oriente vers des ressources officielles et associatives ; elle ne remplace pas un conseil personnalisé.
Pourquoi s’intéresser à ses finances personnelles ?
Prendre soin de ses finances personnelles aide à mieux vivre le quotidien. Un suivi régulier du budget réduit les surprises liées aux factures et aux engagements. Il permet aussi d’identifier rapidement une situation qui nécessite un accompagnement externe.
La préoccupation porte autant sur la gestion des dépenses courantes que sur la protection de son épargne. Les textes officiels et les guides associatifs mettent l’accent sur la prévention des arnaques et sur l’accès à l’information pour les épargnants (AMF, INC, ministère de l’Économie).
Cette page a pour objet d’expliquer des gestes pratiques et les voies d’action publiques. Elle indique où trouver des fiches explicatives et qui contacter pour des démarches formelles, sans proposer de diagnostic personnalisé.
Les sources principales utilisées sont listées en bas. Elles permettent d’aller plus loin et de vérifier les démarches évoquées.
Les bases pratiques pour gérer son budget (que faire tout de suite)
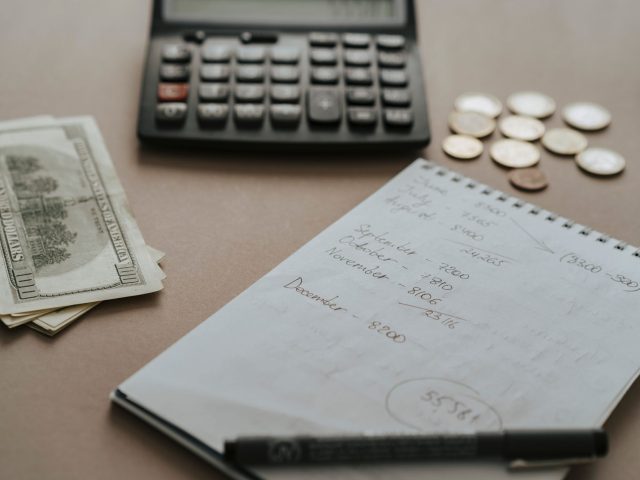
Commencez par dresser un état des lieux simple. Notez vos recettes et vos dépenses fixes. Cette étape clarifie la marge disponible chaque mois et les postes qui peuvent être ajustés.
Priorisez les dépenses essentielles : logement, alimentation, santé, assurances obligatoires. Ensuite, listez les dépenses variables et identifiez les abonnements ou contrats à revoir. Les guides de l’Institut national de la consommation et d’associations de consommateurs donnent des méthodes pour cette revue.
Mettre en place une épargne de précaution est souvent conseillé par les ressources pédagogiques. Les montants précis varient selon les situations ; consultez les fiches officielles pour des recommandations chiffrées si elles figurent dans les sources. Ne faites pas de changement juridique ou fiscal sans vérifier auprès d’un professionnel ou d’un service public.
Pour chaque action concrète, demandez la documentation officielle correspondante. Les fiches pratiques de l’INC et les dossiers d’associations regroupent des modèles de budget et des checklists utilisables immédiatement.
- État des lieux : recettes vs dépenses.
- Priorisation : dépenses fixes d’abord.
- Contrôles : abonnements et contrats à revoir.
- Épargne : envisager une réserve pour imprévus (consulter sources).
Épargne et placements : comment s’y retrouver
L’épargne se décline en grandes familles. Certaines sommes restent très liquides. D’autres sont bloquées ou soumises à des risques de marché. Cette page décrit ces familles à titre informatif et renvoie aux ressources pédagogiques pour approfondir.
L’Autorité des marchés financiers propose un « Espace épargnants » visant à aider à comprendre les produits financiers et à éviter les arnaques. Ces ressources expliquent comment lire la documentation d’un produit, quels documents demander et quelles questions poser avant d’investir.
Avant de placer de l’argent, cherchez les informations sur l’intermédiaire. Les listes et registres officiels permettent de vérifier si un acteur figure parmi les entités réglementées. Les guides AMF et INC indiquent les démarches pour obtenir ces informations.
Ne partez pas d’une promesse de rendement. Les ressources consultées insistent sur l’absence de garantie de performance. Former son jugement passe par la lecture des fiches produits, la demande de documentation complète et la consultation de guides pédagogiques publiés par les autorités compétentes.
Que faire en cas d’endettement ou de difficultés de paiement ?
En cas de difficultés de paiement, des dispositifs publics existent pour accompagner et traiter les situations de surendettement. La Banque de France centralise les procédures publiques et fournit information et accompagnement. Les points conseil budget et les services sociaux locaux peuvent orienter vers la constitution d’un dossier adapté.
La démarche commence par recueillir les documents nécessaires. La liste précise des pièces et des étapes figure sur les pages officielles de la Banque de France. Suivre la procédure publique permet d’obtenir un examen de la situation et, si besoin, l’ouverture d’une procédure de traitement du surendettement.
Des associations et intervenants sociaux peuvent aider à préparer un dossier. Ces structures apportent un accompagnement pratique et expliquent les conséquences possibles des différentes options. Pour des décisions juridiques ou fiscales spécifiques, rapprochez-vous des services compétents ou d’un professionnel dûment agréé.
Repérer et éviter les arnaques financières
Les offres aux allures trop favorables et les pressions à investir rapidement sont des signes d’alerte fréquemment signalés par les autorités. Les pages du ministère de l’Économie et de l’AMF listent des cas typiques et donnent des conseils pour reconnaître les tentatives de fraude.
En présence d’un doute, conservez tous les éléments de preuve : échanges écrits, captures d’écran, contrats. Déclarer l’incident aux autorités compétentes et aux plateformes publiques prévues à cet effet permet d’engager des actions et de limiter les risques pour d’autres personnes.
Pour vérifier un intermédiaire, les ressources publiques indiquent où trouver les listes d’agréments et d’enregistrements. Les guides officiels détaillent les démarches à suivre en cas de soupçon d’escroquerie et renvoient vers les dispositifs de signalement comme Épargne Info Service.
Cas particuliers : jeunes, retraités, propriétaires, personnes sans revenus stables
Chaque profil présente des priorités différentes. Les jeunes bénéficient souvent d’un apprentissage progressif de la gestion et d’un focus sur l’épargne de précaution. Les retraités doivent prêter attention à la liquidité de leurs placements et à la protection contre les arnaques ciblant les personnes âgées.
Les propriétaires peuvent avoir des contraintes liées aux charges et aux prêts. Les personnes sans revenus stables doivent prioriser la sécurisation des besoins essentiels et chercher un accompagnement social adapté. Pour chaque cas, les guides officiels et les associations proposent des fiches pratiques spécifiques lorsqu’elles existent.
En cas de doute sur une décision importante, il est recommandé de solliciter un avis professionnel ou un service public compétent. Les structures agréées et les intervenants sociaux peuvent proposer un accompagnement adapté à la situation personnelle.
Que faire ensuite ? Ressources et liens utiles
Voici les ressources principales citées et consultées pour rédiger cette page. Elles apportent des guides, des fiches pratiques et des procédures officielles pour aller plus loin.
- AMF — Qu’est‑ce que l’AMF ? — consulté le 04/09/2026.
- AMF — Espace épargnants — consulté le 04/09/2026.
- Ministère de l’Économie — Placements financiers : comment éviter les arnaques — consulté le 04/09/2026.
- Banque de France — Aide et FAQ / Surendettement — consulté le 04/09/2026.
- Banque de France — L’endettement des ménages — consulté le 04/09/2026.
- Institut national de la consommation — Épargne / Placements, fiches conseils — consulté le 04/09/2026.
- UFC‑Que Choisir (Que Choisir Ensemble) — guides et dossiers budget — consulté le 04/09/2026.
Avertissement et méthode de vérification
Cette page a été conçue comme une synthèse d’informations publiques. Elle n’a pas vocation à remplacer un avis spécialisé. Pour toute décision ayant des conséquences juridiques, fiscales ou patrimoniales, consultez un professionnel agréé ou les services publics compétents.
Les liens fournis renvoient aux pages consultées le 04/09/2026. Pour les démarches formelles et les listes d’experts, reportez-vous aux pages officielles mentionnées. La liste des sources et la date de consultation figurent ci‑dessous afin de permettre la vérification des éléments cités.
Rédactrice · Culture LGBTQ+, Éducation, Sociétés
Elodie couvre les sujets liés à la culture et l'éducation LGBTQ+. Elle s'assure de la véracité des informations en croisant des sources diversifiées et en se basant sur des témoignages authentiques.